
Avant une demande de regroupement de crédits, réunir les tableaux d’amortissement permet d’identifier les prêts en cours, leurs échéances et leur capital restant à rembourser. Mais ce document ne suffit pas toujours : selon le type de financement et la situation du prêt, l’établissement peut également demander un relevé récent, un décompte de remboursement anticipé ou le contrat initial.
À retenir : les pièces exigées varient selon l’établissement et le dossier. Demandez une liste personnalisée avant de transmettre des documents financiers, puis utilisez uniquement le canal sécurisé indiqué par le professionnel.
À quoi sert un tableau d’amortissement ?
Le tableau d’amortissement présente l’évolution prévue d’un crédit échéance après échéance. Pour chaque mensualité, il distingue généralement :
- la part de capital remboursée ;
- la part correspondant aux intérêts ;
- le montant de l’échéance, hors ou avec assurance selon la présentation ;
- le capital restant dû après chaque paiement ;
- la durée restante du financement.
Ces informations donnent une première vue des engagements à intégrer dans une opération de regroupement. Elles aident notamment à reconstituer les crédits concernés et leurs échéances théoriques.
Le tableau initial n’est pas toujours le reflet exact de la situation au jour de la demande. Un remboursement anticipé partiel, un report d’échéance, une modulation de mensualité, un incident de paiement ou une modification contractuelle peuvent avoir changé le calendrier.
Un document actualisé peut donc être nécessaire pour préparer correctement le dossier.
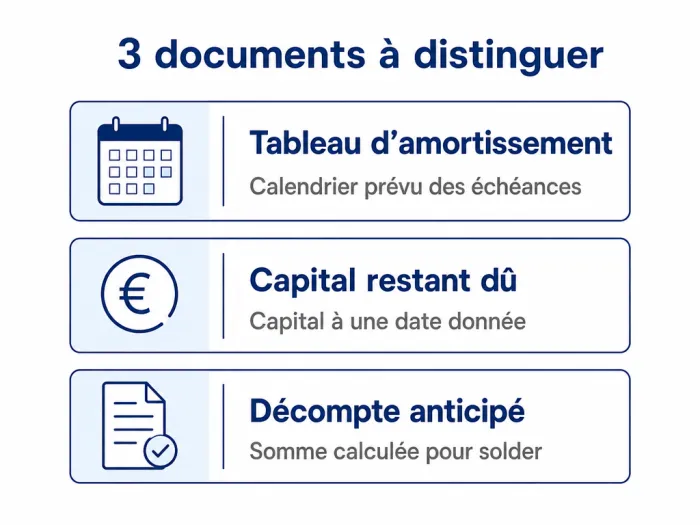
Tableau d’amortissement, capital restant dû et décompte : quelles différences ?
Ces documents sont complémentaires, mais ils ne désignent pas la même chose.
| Document | Ce qu’il indique | Point d’attention |
|---|---|---|
| Tableau d’amortissement | Le calendrier prévu des échéances, avec la répartition entre capital et intérêts. | Une version ancienne peut ne plus correspondre à la situation réelle. |
| Relevé ou attestation de capital restant dû | Le capital restant à rembourser à une date déterminée. | Ce montant n’inclut pas nécessairement tous les frais liés à un remboursement anticipé. |
| Décompte de remboursement anticipé | Le montant calculé pour solder le financement à une date donnée. | Sa validité peut être limitée dans le temps et son contenu dépend du contrat. |
| Relevé de compte du crédit | Les dernières opérations, l’échéance ou le solde associé au financement. | Il est particulièrement utile lorsqu’il n’existe pas de tableau fixe. |
Le capital restant dû ne doit pas être confondu avec le coût total restant du crédit.
Le premier correspond au capital qui n’a pas encore été remboursé. Le second peut aussi tenir compte des intérêts futurs, de l’assurance et, selon l’opération, de frais éventuels.
Quels documents réunir selon le type de crédit ?
La forme des justificatifs dépend du financement. La liste ci-dessous constitue une base de préparation, et non une liste universelle de pièces obligatoires.
Crédit immobilier
Préparez le tableau d’amortissement à jour, le contrat ou l’offre de prêt et, si cela vous est demandé, une attestation de capital restant dû ou un décompte de remboursement anticipé. En présence de plusieurs lignes de prêt pour un même bien, chaque ligne doit être recensée séparément.
Prêt personnel ou crédit auto
Le tableau d’amortissement et le dernier relevé disponible permettent généralement d’identifier le prêteur, la référence du contrat, l’échéance et la durée restante. Conservez également le contrat initial en cas de demande complémentaire.
Crédit renouvelable
Un crédit renouvelable ne dispose pas nécessairement d’un échéancier fixe couvrant toute la durée. Le prêteur peut alors s’appuyer sur des relevés récents faisant apparaître le montant utilisé, le disponible, la mensualité et les opérations effectuées. Le contrat peut aussi être demandé.
Prêt souscrit avec un coemprunteur
Vérifiez que les noms des emprunteurs sont lisibles et cohérents avec les informations déclarées. Si le regroupement est demandé par une seule personne, le professionnel devra examiner la situation contractuelle et préciser les documents ou accords nécessaires.
Prêt modifié depuis sa souscription
Ajoutez tout avenant relatif à une modulation, une suspension, un report, un remboursement partiel ou une renégociation. Sans cet avenant, le tableau d’origine risque de présenter une échéance ou une date de fin devenue inexacte.
Comment retrouver rapidement ses tableaux d’amortissement ?
1. Consulter l’espace client de chaque prêteur
Recherchez les rubriques consacrées aux documents, contrats, échéanciers ou crédits. Téléchargez de préférence le fichier PDF complet plutôt qu’une capture d’écran, afin de conserver les références, les dates et toutes les pages.
2. Vérifier les courriels et archives personnelles
Le tableau initial peut avoir été joint à l’offre de prêt ou envoyé après le déblocage des fonds. Recherchez le nom du prêteur, le numéro du contrat ou des termes tels que « échéancier » et « tableau d’amortissement ».
3. Demander un duplicata
Si le document reste introuvable, contactez l’organisme prêteur par son canal officiel. Indiquez votre identité, la référence du prêt et le document recherché. Demandez si le duplicata correspond au calendrier actuel ou seulement au tableau établi à l’origine.
4. Solliciter un document actualisé si nécessaire
Lorsque le financement a été modifié, demandez un échéancier actualisé ou une attestation récente. Si l’objectif est de connaître la somme nécessaire pour solder le prêt, précisez que vous recherchez un décompte de remboursement anticipé à une date donnée.
Exemple de demande à adresser au prêteur
« Je souhaite obtenir une copie à jour du tableau d’amortissement du prêt référencé [numéro du contrat]. Si cet échéancier ne reflète pas le solde actuel, merci de m’indiquer la procédure permettant d’obtenir une attestation de capital restant dû ou un décompte de remboursement anticipé. »
Organiser les documents avant de déposer la demande
Un classement simple limite les oublis et facilite les échanges. Commencez par dresser l’inventaire de tous les engagements, y compris ceux dont le montant est faible ou qui arrivent bientôt à leur terme. C’est ensuite au prêteur ou à l’intermédiaire d’indiquer quels financements peuvent être étudiés dans l’opération.
Créer une ligne par financement
Dans un tableau personnel, notez pour chaque crédit :
- le nom du prêteur ;
- le type de financement ;
- la référence du contrat ;
- le nom de l’emprunteur et du coemprunteur ;
- la mensualité actuelle ;
- la date de la prochaine échéance ;
- la date de fin prévue ;
- le capital restant dû mentionné sur le document le plus récent ;
- la date d’édition de ce document ;
- l’existence éventuelle d’un avenant ou d’un incident à régulariser.
Nommer clairement les fichiers
Utilisez une convention uniforme, par exemple : type-credit_preteur_reference_date.pdf. Évitez les intitulés génériques comme « scan1 » ou « document final », difficiles à identifier lorsque plusieurs pièces sont envoyées.
Contrôler la lisibilité
Avant l’envoi, vérifiez que toutes les pages sont présentes, dans le bon ordre et lisibles. Les références du contrat, les noms, les montants et les dates ne doivent pas être coupés. Ne modifiez pas les chiffres et ne masquez pas une information sans avoir demandé au destinataire si elle est nécessaire à l’étude.
Checklist avant la transmission du dossier
- J’ai recensé tous mes crédits et lignes de financement en cours.
- J’ai récupéré un tableau d’amortissement ou un justificatif équivalent pour chacun.
- J’ai identifié les documents anciens qui nécessitent une actualisation.
- J’ai ajouté les avenants et relevés utiles.
- J’ai distingué le capital restant dû du montant nécessaire pour solder le prêt.
- J’ai vérifié les noms, références, dates, mensualités et soldes.
- J’ai conservé une copie des fichiers transmis.
- J’ai demandé au professionnel la liste exacte des pièces attendues.
- J’utilise un espace sécurisé ou le canal officiel du destinataire.
- Je n’envoie pas les originaux papier sauf demande justifiée.
Que faire si un tableau est manquant ou ancien ?
Un document manquant ne doit pas être remplacé par une estimation présentée comme certaine.
Signalez le problème au professionnel et fournissez les éléments disponibles : contrat, dernier relevé, preuve de prélèvement ou correspondance du prêteur. Celui-ci pourra préciser la pièce de remplacement acceptable.
Si le prêteur d’origine a changé de nom ou si le crédit a été transféré, utilisez les coordonnées figurant sur le relevé récent ou sur votre espace client. Évitez de transmettre des informations personnelles à une adresse trouvée dans un message non sollicité ; vérifiez toujours le domaine, le numéro de téléphone et l’identité du destinataire.
Lorsqu’un crédit est déjà soldé, conservez l’attestation de clôture ou la preuve du remboursement. Elle peut permettre de clarifier une incohérence entre vos documents et les informations encore visibles dans votre historique bancaire.
Pourquoi la qualité du dossier compte-t-elle ?
Des documents complets permettent au professionnel d’analyser la situation sur des bases vérifiables. Ils ne garantissent toutefois ni l’acceptation de la demande, ni un taux donné, ni une baisse du coût total.
Une mensualité plus faible peut résulter d’un allongement de la durée de remboursement et entraîner une augmentation du coût total.
Avant de vous engager, comparez notamment le TAEG, la durée, le montant total dû, le coût de l’assurance et les frais liés à l’opération. Les différences entre le taux nominal, le TAEG et le coût total permettent de mieux interpréter ces indicateurs. L’arbitrage entre mensualité et durée de remboursement doit également être examiné selon la situation.
Une simulation constitue seulement une estimation. Elle ne vaut pas offre définitive et ne préjuge pas de l’acceptation du dossier. La différence entre une simulation et une offre de crédit est donc essentielle avant tout engagement.
Préparer la suite de la demande
Une fois les tableaux d’amortissement et justificatifs classés, demandez la liste personnalisée des autres pièces nécessaires : revenus, charges, comptes bancaires, identité ou situation patrimoniale selon le dossier.
La préparation peut se poursuivre avec les repères de la rubrique Préparer un rachat de crédit et les étapes d’une demande de rachat de crédit. Le fonctionnement du rachat de crédit aide également à replacer les justificatifs dans l’ensemble du processus.
Information importante : ce contenu fournit des repères généraux et ne constitue pas un conseil financier personnalisé. Avant de signer, examinez l’offre contractuelle, son coût total et ses conséquences sur la durée d’endettement. En cas de difficulté budgétaire ou de doute, demandez un accompagnement adapté à votre situation.
Mini FAQ
Faut-il fournir le tableau complet ou seulement la dernière page ?
Il est préférable de conserver le document complet. Le destinataire peut avoir besoin des références du contrat, des échéances passées et futures ou des conditions de présentation. Demandez-lui s’il accepte un extrait avant de supprimer des pages.
Le tableau d’amortissement suffit-il pour connaître la somme à rembourser ?
Pas toujours. Il présente un calendrier théorique, tandis que le montant nécessaire pour solder le crédit peut dépendre de la date du remboursement, des opérations déjà comptabilisées et des conditions contractuelles. Un décompte actualisé peut donc être demandé.
Combien de temps un décompte reste-t-il valable ?
Il est établi pour une date ou une période indiquée par le prêteur. Il faut vérifier directement les mentions portées sur le document et demander une nouvelle version si la date prévue pour l’opération change.
Que fournir pour un crédit renouvelable sans échéancier fixe ?
Les relevés récents et le contrat sont généralement plus adaptés qu’un tableau d’amortissement classique. La liste exacte dépend néanmoins des exigences de l’établissement qui étudie la demande.
Peut-on envoyer une capture d’écran de son application bancaire ?
Une capture peut manquer de références, de pages ou de dates. Un relevé officiel ou un PDF complet est plus facile à vérifier. Si aucun téléchargement n’est disponible, demandez au destinataire quel format il accepte.
Réunir les pièces garantit-il l’obtention du regroupement ?
Non. La complétude du dossier facilite son examen, mais la décision dépend notamment de la situation financière, des critères du prêteur et des caractéristiques de l’opération. Aucun document ne garantit à lui seul une acceptation.