
Pour un rachat de crédits, l’objectif n’est pas d’afficher des comptes parfaits, mais de remettre des documents complets, lisibles et cohérents avec le reste du dossier.
Les relevés de compte permettent au prêteur d’évaluer la régularité des revenus, le poids des charges et le fonctionnement quotidien du budget.
La période demandée varie selon l’établissement, le type de financement et la situation de l’emprunteur. Les trois derniers relevés sont fréquemment sollicités, mais une période plus longue peut être nécessaire. Plusieurs points doivent donc être vérifiés avant de transmettre le dossier.
À retenir : un découvert ou un incident isolé n’entraîne pas nécessairement un refus. Le prêteur étudie l’ensemble de la situation : revenus, charges, crédits en cours, incidents, patrimoine, reste à vivre et faisabilité de la nouvelle mensualité.
Pourquoi les relevés de compte sont-ils demandés ?
Avant d’accorder un financement, le professionnel doit apprécier la solvabilité de l’emprunteur. Les relevés bancaires complètent les justificatifs de revenus et les tableaux d’amortissement : ils montrent les flux réellement constatés sur les comptes.
Leur analyse peut notamment servir à vérifier :
- la perception régulière des salaires, pensions, allocations ou revenus professionnels déclarés ;
- le montant et la fréquence des charges courantes ;
- les mensualités des prêts déjà en cours ;
- l’utilisation d’un découvert autorisé ou non autorisé ;
- l’existence éventuelle de rejets, commissions d’intervention ou autres incidents ;
- les virements récurrents entre plusieurs comptes ;
- la présence de dépenses ou d’engagements qui ne figurent pas encore dans le dossier.
L’examen ne se limite pas au solde affiché à la fin du mois. Le prêteur cherche surtout à comprendre si les revenus et les dépenses sont cohérents, si les échéances sont honorées et si la mensualité envisagée peut être supportée durablement. Cette analyse s’inscrit dans le fonctionnement d’un rachat de crédit.
Quels relevés faut-il réunir ?
Il convient généralement de préparer les relevés de tous les comptes utilisés par les personnes participant à l’opération. Cela peut inclure le compte principal, un compte joint, un compte professionnel, des comptes secondaires ou certains comptes détenus dans une banque en ligne.
La liste exacte dépend du montage. Il est prudent de prévoir :
- les relevés complets de la période demandée, avec toutes les pages ;
- les relevés de chaque compte sur lequel sont versés des revenus ;
- les comptes servant au paiement des charges ou des crédits ;
- les relevés des co-emprunteurs, lorsqu’il y en a ;
- les justificatifs relatifs aux opérations importantes ou inhabituelles ;
- un relevé d’identité bancaire s’il figure dans la liste des pièces exigées.
Trois mois constituent une demande courante, sans être une règle universelle. Un établissement peut réclamer davantage de recul en présence de revenus variables, d’une activité indépendante, d’incidents récents ou de mouvements nécessitant une explication.
Les principaux points observés sur les relevés
| Point examiné | Ce que le prêteur cherche à comprendre | Préparation utile |
|---|---|---|
| Revenus | Régularité, montant net réellement perçu et cohérence avec les justificatifs | Signaler les primes, variations saisonnières ou changements récents |
| Charges fixes | Loyer, énergie, assurances, pensions et abonnements récurrents | Vérifier que toutes les charges sont déclarées dans le dossier |
| Crédits | Échéances, prélèvements et éventuels financements non mentionnés | Joindre les tableaux d’amortissement et décomptes demandés |
| Découvert | Fréquence, durée, montant et retour à un solde positif | Expliquer un événement ponctuel avec un justificatif si possible |
| Incidents | Rejets de prélèvement, paiements refusés ou frais répétés | Indiquer si la cause est résolue et depuis quelle date |
| Mouvements atypiques | Origine d’un versement élevé ou destination d’une sortie exceptionnelle | Préparer une explication factuelle et la pièce correspondante |
La régularité des revenus
Le montant déclaré doit correspondre aux sommes effectivement créditées. Un écart peut être justifié par un remboursement de frais professionnels, une prime exceptionnelle, une retenue ponctuelle, un congé, un arrêt de travail ou un changement d’employeur. L’essentiel est de pouvoir expliquer la différence sans ambiguïté.
Pour les indépendants, dirigeants ou personnes dont les revenus varient, plusieurs pièces complémentaires peuvent être requises. Un seul mois favorable ne suffit généralement pas à représenter la capacité financière habituelle.
Le fonctionnement du découvert
Un découvert occasionnel n’a pas la même portée qu’un solde négatif durable revenant chaque mois. L’analyse porte notamment sur sa fréquence, son montant, sa durée et les incidents qui l’accompagnent éventuellement.
Une présentation transparente est préférable à un déplacement artificiel d’argent entre plusieurs comptes avant l’édition des relevés.
Les virements restent visibles et peuvent rendre le dossier moins lisible. Ils doivent donc pouvoir être rapprochés de leur origine et de leur finalité.
Les dépenses récurrentes et les opérations sensibles
Les abonnements, pensions, virements réguliers, paiements fractionnés et dépenses fréquentes peuvent être rapprochés du budget déclaré. Certains mouvements ne conduisent pas automatiquement à un refus, mais leur répétition ou leur poids dans le budget peut susciter des questions.
Il ne faut ni effacer une ligne ni masquer une opération. Si une dépense appelle une explication, celle-ci doit rester factuelle : nature de l’opération, date, caractère ponctuel ou récurrent et, le cas échéant, mesure déjà prise pour éviter qu’elle se reproduise.
Comment présenter une opération inhabituelle ?
Un virement familial, la vente d’un véhicule, des travaux, une régularisation fiscale ou une dépense médicale peuvent créer un mouvement important sans refléter le budget ordinaire. Une courte note peut aider le conseiller à le comprendre.
Une explication utile répond à quatre questions :
- Quelle est l’opération concernée ?
- Pourquoi a-t-elle eu lieu ?
- Est-elle ponctuelle ou appelée à se répéter ?
- Quel justificatif permet d’en confirmer l’origine ou la destination ?
Par exemple : « Le virement crédité le 12 avril correspond à la vente de mon ancien véhicule. Il s’agit d’une recette exceptionnelle ; le certificat de cession et le justificatif de paiement sont joints. » Il n’est pas nécessaire de rédiger un long récit : une information précise et vérifiable est plus efficace.
Les erreurs qui fragilisent un dossier
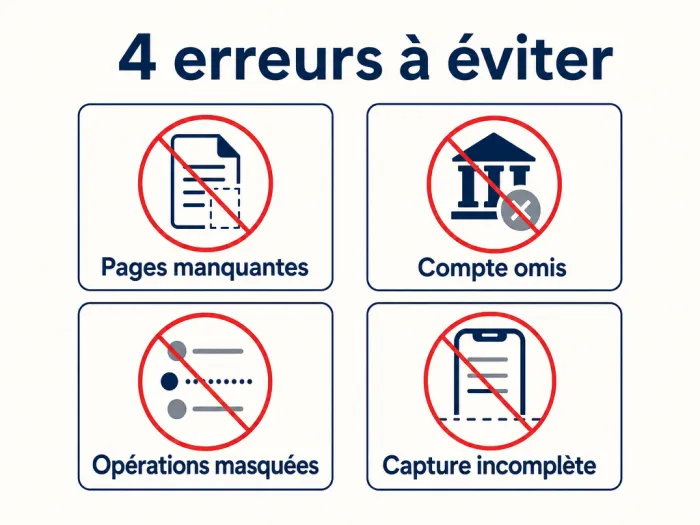
La qualité du dossier repose autant sur sa cohérence que sur la situation financière elle-même. Plusieurs erreurs peuvent retarder l’étude ou provoquer des demandes de pièces supplémentaires :
- transmettre uniquement la première page d’un relevé ;
- omettre un compte secondaire utilisé régulièrement ;
- masquer des libellés, des opérations ou des soldes ;
- envoyer des captures d’écran incomplètes à la place des relevés officiels ;
- déclarer une charge ou un crédit avec un montant différent du prélèvement constaté ;
- ne pas expliquer un versement important sans origine identifiable ;
- multiplier les demandes de nouveaux crédits pendant l’étude du dossier ;
- modifier ou falsifier un document.
Les relevés transmis doivent rester complets et ne jamais être altérés. Une falsification peut entraîner un refus et avoir des conséquences juridiques.
Une information manquante n’est pas toujours défavorable, mais elle ralentit l’analyse. En cas d’erreur sur un document, il convient de demander un relevé corrigé ou de l’expliquer clairement au professionnel. La cohérence des pièces fait partie des principaux points à contrôler pour préparer un rachat de crédit.
Checklist avant d’envoyer les relevés
- J’ai réuni tous les mois demandés, sans période manquante.
- Chaque relevé comporte le nom du titulaire, l’établissement et la période concernée.
- Toutes les pages sont présentes, y compris les pages sans opération.
- Les fichiers sont lisibles, dans le bon sens et de préférence au format PDF.
- J’ai inclus tous les comptes utiles, y compris les comptes joints ou secondaires.
- Les revenus et mensualités correspondent aux montants déclarés.
- J’ai préparé une explication courte pour les mouvements inhabituels.
- J’ai joint les justificatifs demandés sans modifier les relevés originaux.
- Les fichiers portent des noms clairs, par exemple « Compte-principal-avril-2026.pdf ».
- J’utilise le canal sécurisé indiqué par le professionnel pour les transmettre.
Peut-on améliorer la présentation de ses comptes avant la demande ?
Il est possible de rendre le budget plus lisible, mais pas de transformer artificiellement son historique. Avant une demande, il est possible de résilier des abonnements devenus inutiles, de limiter les dépenses évitables, d’éviter de nouveaux paiements fractionnés et de vérifier la provision du compte avant les prélèvements.
Ces mesures ne garantissent ni l’accord ni un taux particulier. Elles permettent surtout de réduire les incidents et de présenter un budget plus cohérent dans la durée. Si la situation est urgente, attendre plusieurs mois n’est pas toujours pertinent : une première étude permet d’exposer les difficultés rencontrées. Ces démarches peuvent être replacées dans les différentes étapes d’un rachat de crédit.
Relevés favorables ne signifie pas offre avantageuse
Des comptes correctement tenus facilitent l’étude, mais ils ne déterminent pas seuls les conditions proposées. Le professionnel tient également compte du montant à financer, de la durée, des revenus, des charges, de la situation professionnelle, des garanties éventuelles et des critères propres à l’établissement.
Réduire la mensualité implique souvent d’allonger la durée de remboursement. Cette opération peut augmenter le coût total, malgré un taux ou une mensualité apparemment plus attractifs. La comparaison doit porter sur le TAEG, les frais, le coût de l’assurance lorsqu’elle est exigée ou souscrite, la durée et le montant total dû. Les différences entre taux nominal, TAEG et coût total permettent de distinguer ces indicateurs.
La tenue des comptes ne remplace pas non plus l’analyse des modalités de financement. Le choix entre une banque en direct et un courtier dépend notamment du besoin d’accompagnement et du montage envisagé. De même, une simulation et une offre de crédit n’ont pas la même portée : la simulation reste indicative tant que les justificatifs n’ont pas été étudiés et qu’une offre n’a pas été formulée.
Prudence financière : un rachat de crédits est un engagement. Avant de signer, il faut vérifier les conditions de l’offre, son coût total et la capacité du foyer à supporter les échéances pendant toute la durée prévue.
Mini FAQ
Combien de mois de relevés faut-il fournir ?
Les trois derniers mois sont souvent demandés, mais l’établissement peut réclamer une période différente ou des relevés complémentaires. Il convient de suivre la liste de pièces remise pour le dossier plutôt qu’une règle générale.
Un découvert entraîne-t-il automatiquement un refus ?
Non. Sa fréquence, sa durée, son montant et la situation globale sont pris en compte. Un incident ponctuel expliqué ne présente pas le même profil qu’un découvert permanent associé à plusieurs rejets.
Faut-il fournir les relevés d’un compte peu utilisé ?
Oui, s’il reçoit des revenus, sert à payer des charges ou présente des virements réguliers avec le compte principal. En cas de doute, il est préférable de signaler son existence au professionnel chargé du dossier.
Peut-on masquer certaines dépenses personnelles ?
Non. Il ne faut pas modifier les relevés remis pour l’étude. Un document incomplet ou altéré peut empêcher les vérifications nécessaires. Les pièces doivent être transmises par le moyen sécurisé prévu par l’établissement ou l’intermédiaire.
Les captures d’écran de l’application bancaire suffisent-elles ?
Il est généralement préférable de télécharger les relevés officiels complets depuis l’espace bancaire. Une capture peut omettre l’identité du titulaire, la période, le solde ou certaines opérations. Seul le professionnel chargé du dossier peut confirmer les formats acceptés.
Que faire si un relevé contient une opération difficile à expliquer ?
Il ne faut ni l’ignorer ni la masquer. Son origine doit être identifiée, son caractère ponctuel ou récurrent précisé et, lorsque cela est possible, un justificatif pertinent doit être joint : facture, acte de vente, attestation ou preuve de paiement.