
Des commissions, primes, honoraires ou revenus saisonniers n’empêchent pas nécessairement d’étudier un rachat de crédits. En revanche, une simple moyenne mensuelle suffit rarement à rendre le budget lisible. Le dossier doit montrer l’origine des revenus, leur régularité, leurs variations et la marge disponible pendant les mois les moins favorables.
L’objectif n’est pas de présenter une situation artificiellement avantageuse, mais de fournir une photographie prudente, complète et vérifiable. L’organisme sollicité applique ensuite ses propres critères d’analyse. Un regroupement de crédits peut réduire la mensualité en allongeant la durée de remboursement, avec un coût total susceptible d’augmenter.
À retenir : aucun mode de présentation ne garantit l’acceptation du financement. Les critères, les revenus retenus et les justificatifs demandés varient selon l’établissement, le type de revenus et l’opération envisagée.
Ce que l’organisme cherche à comprendre
Face à des revenus variables, le prêteur ne regarde pas uniquement le montant encaissé le dernier mois. Il cherche notamment à apprécier la stabilité de l’activité, la récurrence des recettes et la capacité du foyer à supporter la future échéance dans la durée. Il peut également étudier le fonctionnement général du budget dans le cadre du rachat de crédit.
Une présentation claire doit permettre de répondre à cinq questions :
- Quelle part des revenus est fixe ou récurrente ?
- Quelle part dépend de commissions, de missions, d’une saison ou d’événements exceptionnels ?
- Depuis combien de temps ces revenus sont-ils perçus ?
- Comment le budget résiste-t-il pendant un mois faible ?
- Quelles charges resteront à payer après l’opération ?
L’ancienneté professionnelle, la tenue des comptes, les incidents éventuels, l’épargne disponible, la composition du foyer et les autres engagements financiers peuvent également entrer dans l’analyse. Leur poids exact dépend de chaque établissement.
Classer les revenus avant de calculer une moyenne
Tous les encaissements ne présentent pas le même degré de prévisibilité. Les séparer évite qu’une prime isolée ou une période exceptionnellement favorable ne gonfle artificiellement le budget.
Les revenus fixes ou très réguliers
Cette catégorie peut comprendre un salaire fixe, une pension ou toute autre ressource stable et justifiable. Il est préférable d’utiliser les montants réellement perçus, sans anticiper une augmentation qui n’est pas encore effective.
Les revenus variables mais récurrents
Il peut s’agir de commissions commerciales, d’heures supplémentaires fréquentes, d’honoraires, de pourboires déclarés ou de recettes issues d’une activité saisonnière. Présentez leur historique mois par mois et expliquez leur mécanisme : rythme des missions, saison haute, saison basse ou décalage entre facturation et paiement.
Les rentrées exceptionnelles
Une prime ponctuelle, une vente d’actif, un remboursement ou une mission inhabituelle ne doit pas être confondu avec un revenu durable. Ces sommes peuvent apparaître dans l’historique bancaire, mais elles gagnent à être identifiées séparément et à ne pas servir de base principale au calcul.
Une rentrée d’argent exceptionnelle ne doit pas être présentée comme un revenu mensuel durable.
Construire un budget prudent en trois niveaux
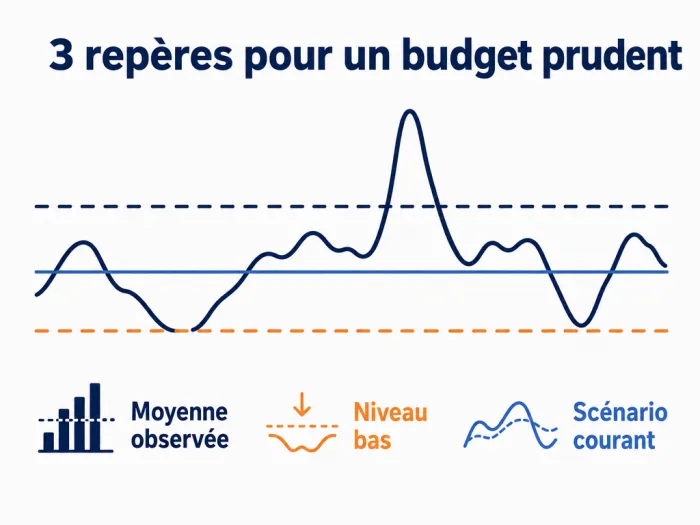
Une seule moyenne peut masquer des écarts importants. Pour rendre la situation plus compréhensible, présentez trois repères complémentaires sur une période suffisamment représentative.
- La moyenne observée : total des revenus récurrents de la période divisé par le nombre de mois.
- Le niveau bas : revenus habituellement encaissés pendant les mois les moins favorables.
- Le scénario courant : montant réaliste qui ne dépend ni d’un record d’activité ni d’une rentrée exceptionnelle.
Douze mois permettent généralement de faire apparaître une saisonnalité annuelle. Une activité très cyclique ou ayant récemment évolué peut nécessiter un historique plus long. Il ne s’agit toutefois pas d’une durée universelle imposée : l’établissement peut demander une autre période.
| Élément fictif | Total annuel | Moyenne mensuelle | Traitement dans le budget personnel |
|---|---|---|---|
| Salaire fixe net | 21 600 € | 1 800 € | Base régulière à justifier |
| Commissions récurrentes | 7 200 € | 600 € | Afficher la moyenne et les écarts mensuels |
| Prime exceptionnelle | 2 000 € | 167 € | Isoler plutôt que l’intégrer au revenu courant |
| Charges mensuelles conservées | 19 800 € | 1 650 € | Ne pas omettre les dépenses annuelles mensualisées |
Cet exemple sert uniquement à illustrer la présentation. Il ne correspond pas à une méthode d’acceptation et ne préjuge pas des revenus que retiendra le prêteur.
Présenter toutes les charges, y compris les moins visibles
Un budget crédible ne se limite pas aux mensualités de crédit. Il doit aussi intégrer les dépenses nécessaires au fonctionnement du foyer et celles qui ne sont prélevées qu’une ou deux fois par an.
Recensez notamment :
- le logement, l’énergie, les assurances et les abonnements ;
- les pensions versées et les frais liés aux personnes à charge ;
- les impôts et cotisations restant à payer ;
- les frais professionnels non remboursés ;
- les crédits, découverts et paiements fractionnés en cours ;
- les dépenses annuelles, ramenées à un montant mensuel ;
- une marge pour les dépenses irrégulières et les imprévus.
Pour une activité indépendante, il faut distinguer le chiffre d’affaires des sommes réellement disponibles après les charges professionnelles, les cotisations et la fiscalité. Présenter le chiffre d’affaires comme un revenu personnel donnerait une vision trompeuse de la capacité budgétaire.
Le budget doit rester supportable pendant une période creuse, et pas seulement lorsque les revenus atteignent leur niveau le plus élevé.
Quels justificatifs rendent le dossier plus lisible ?
La liste exacte dépend du statut professionnel et de l’établissement. Préparer des pièces cohérentes et classées permet néanmoins d’expliquer plus facilement les variations et de préparer un rachat de crédit.
| Situation | Pièces pouvant être demandées | Ce qu’elles permettent d’expliquer |
|---|---|---|
| Salarié avec primes ou commissions | Bulletins de salaire, contrat de travail, avis d’imposition et relevés de compte | Part fixe, fréquence des primes et ancienneté |
| Indépendant ou dirigeant | Déclarations fiscales, bilans ou documents comptables disponibles, relevés professionnels et personnels | Activité, résultat, prélèvements personnels et évolution des recettes |
| Activité saisonnière | Historique couvrant les saisons hautes et basses, contrats et justificatifs d’encaissement | Cycle annuel et capacité à traverser les périodes creuses |
| Revenus locatifs | Baux, déclarations fiscales, relevés et documents relatifs aux charges du bien | Encaissements, charges associées et éventuelles périodes de vacance |
Si un mois présente un découvert, une baisse inhabituelle ou une dépense importante, une courte note factuelle peut être utile. Elle doit expliquer la cause, préciser si l’événement est ponctuel ou récurrent et, le cas échéant, indiquer les mesures prises.
Créer une note de synthèse d’une page
Une note courte ne remplace aucun justificatif. Elle sert à donner une logique d’ensemble à des documents parfois nombreux. Elle peut suivre cette structure :
- Situation du foyer : statut professionnel, ancienneté, nombre de personnes et évolution récente.
- Revenus : part fixe, part variable, moyenne observée, niveau bas et éléments exceptionnels.
- Charges : dépenses courantes, engagements financiers et dépenses annuelles mensualisées.
- Objet de la demande : crédits concernés et objectif budgétaire recherché.
- Scénario prudent : budget après opération estimé à partir d’un mois faible.
Les chiffres de cette note doivent correspondre aux relevés, aux déclarations et aux tableaux joints. Une incohérence, même involontaire, peut entraîner une demande d’explication supplémentaire.
Évaluer la future mensualité sans oublier le coût total
Le besoin principal peut être de réduire la pression mensuelle, mais la mensualité ne doit pas être examinée seule. Il faut comparer le taux annuel effectif global lorsqu’il est fourni, la durée, le coût total, les frais, l’assurance éventuelle et les garanties demandées.
Une échéance plus faible peut provenir d’une durée plus longue. Le budget mensuel paraît alors plus souple, tandis que le montant total remboursé peut augmenter. La bonne comparaison porte donc sur plusieurs scénarios et pas uniquement sur la mensualité affichée.
Une simulation ou offre de crédit ne correspond pas nécessairement au même niveau d’engagement. Il est également utile de comparer la mensualité et la durée de remboursement, puis d’examiner le taux nominal, le TAEG et le coût total.
Une mensualité plus faible ne signifie pas automatiquement que le financement coûte moins cher.
Les erreurs qui fragilisent la présentation
- Choisir uniquement les meilleurs mois et ignorer les périodes creuses.
- Intégrer une prime exceptionnelle comme si elle était garantie chaque année.
- Confondre chiffre d’affaires, résultat professionnel et revenu personnel.
- Omettre un crédit renouvelable, un paiement fractionné ou un découvert utilisé.
- Minimiser les dépenses courantes pour obtenir un reste disponible artificiel.
- Prévoir une hausse d’activité sans contrat ni historique permettant de l’étayer.
- Se focaliser sur la baisse de mensualité sans comparer la durée et le coût total.
- Multiplier les demandes rapprochées sans avoir stabilisé ni vérifié le dossier.
Checklist avant de transmettre le dossier
- ☐ Les revenus fixes, variables et exceptionnels sont séparés.
- ☐ L’historique couvre les périodes hautes et basses de l’activité.
- ☐ Les moyennes correspondent aux justificatifs fournis.
- ☐ Les dépenses annuelles ont été mensualisées.
- ☐ Tous les crédits et paiements en cours sont déclarés.
- ☐ Le budget a été testé avec un mois de revenus faibles.
- ☐ Les variations importantes sont expliquées sobrement.
- ☐ La mensualité, la durée, le TAEG, les frais et le coût total seront comparés.
- ☐ Aucun revenu futur incertain n’est présenté comme acquis.
- ☐ Les documents sont récents, lisibles et classés dans le même ordre que la synthèse.
Quand demander un accompagnement professionnel ?
Un avis professionnel peut être pertinent lorsque le budget dépend fortement d’une activité saisonnière, lorsque plusieurs découverts se succèdent ou lorsqu’il devient difficile de régler les dépenses indispensables. Un courtier peut aider à présenter une demande, mais il ne garantit ni l’accord ni les conditions proposées. Le choix entre banque directe ou courtier doit notamment tenir compte du besoin d’accompagnement.
Lorsque les dettes ne peuvent plus être réglées durablement, un accompagnement budgétaire peut être envisagé avant de souscrire un nouveau financement. L’objectif est d’éviter qu’une nouvelle échéance ne fragilise davantage les dépenses indispensables du foyer.
Pour approfondir la préparation du budget
Avant toute demande, réunissez les justificatifs et vérifiez chaque chiffre du budget. Une présentation sobre, complète et prudente aide l’interlocuteur à comprendre les variations de revenus sans masquer les risques propres à la situation. Les différentes étapes du rachat de crédit permettent aussi de replacer la préparation budgétaire dans l’ensemble de la démarche.
Mini FAQ
Peut-on obtenir un rachat de crédits avec des revenus irréguliers ?
Une demande peut être étudiée, mais son acceptation dépend de l’ensemble du dossier. L’ancienneté des revenus, leur caractère récurrent, les charges, la tenue des comptes et le montant de la future échéance peuvent être examinés.
Sur combien de mois faut-il calculer la moyenne ?
Une période de douze mois permet de visualiser un cycle annuel, mais elle ne constitue pas une règle universelle. Un historique plus long peut être utile pour une activité saisonnière ou indépendante, et l’établissement reste libre de demander d’autres justificatifs.
Les primes sont-elles toujours prises en compte ?
Pas nécessairement. Une prime récurrente et documentée ne présente pas le même profil qu’une prime exceptionnelle. Il faut les distinguer clairement, l’organisme décidant ensuite des éléments qu’il retient dans son analyse.
Faut-il présenter son meilleur mois ou son mois le plus faible ?
Présentez l’historique complet, puis mettez en évidence la moyenne, les mois faibles et les mois élevés. Le scénario prudent doit montrer que le budget reste cohérent sans dépendre systématiquement des meilleures périodes.
Une épargne suffit-elle à compenser des revenus variables ?
Une épargne peut constituer un élément du dossier, mais elle ne remplace pas automatiquement une capacité de remboursement durable. Son incidence dépend de la situation et des critères du prêteur.
Une baisse de mensualité signifie-t-elle que l’opération est moins chère ?
Non. La baisse peut résulter d’un allongement de la durée, ce qui peut augmenter le coût total. Les différents scénarios doivent être comparés selon la mensualité, la durée, le TAEG, les frais et le montant total à rembourser.