
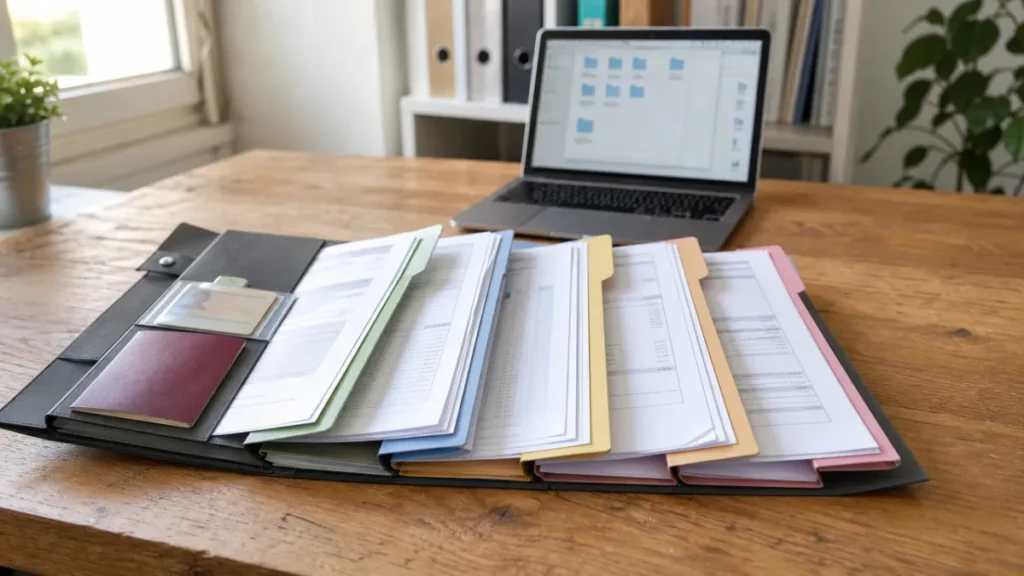
Un dossier de rachat de crédits bien classé facilite son examen et limite les demandes de pièces complémentaires. L’objectif n’est pas d’accumuler des documents, mais de présenter une photographie cohérente de votre identité, de vos revenus, de vos charges et de chaque crédit à regrouper.
La liste exacte varie selon l’établissement, votre statut professionnel, votre situation familiale, les crédits concernés et l’éventuelle présence d’une garantie. Demandez donc toujours la liste personnalisée des justificatifs avant l’envoi définitif.
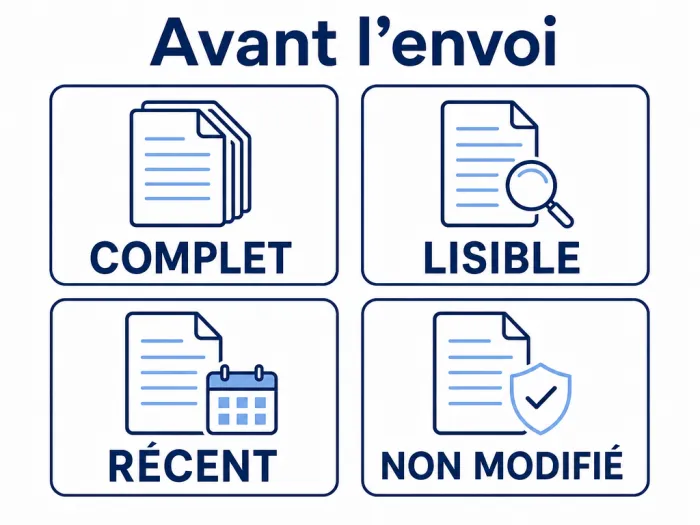
À retenir : transmettez des documents complets, lisibles, récents et non modifiés. Une pièce manquante ne provoque pas nécessairement un refus, mais elle peut ralentir l’étude ou empêcher l’établissement d’évaluer correctement la demande.
Pourquoi le classement des justificatifs est-il important ?
Lors d’un rachat de crédits, l’organisme doit comprendre votre situation financière dans son ensemble. Il cherche notamment à identifier vos ressources régulières, vos dépenses contraintes, les capitaux restant dus et les caractéristiques de chaque emprunt.
Un classement logique permet de rapprocher rapidement les informations. Par exemple, une mensualité visible sur un relevé bancaire doit pouvoir être associée au tableau d’amortissement ou au relevé du crédit correspondant.
La qualité du dossier ne garantit ni son acceptation ni l’obtention d’un taux déterminé. Elle réduit toutefois les ambiguïtés et facilite les échanges pendant les différentes étapes d’un rachat de crédits.
Les grandes catégories de pièces à préparer
Créez un dossier principal, puis un sous-dossier par catégorie. Si la demande est faite à deux, séparez clairement les justificatifs de chaque co-emprunteur.
1. Identité et situation familiale
- pièce d’identité en cours de validité de chaque emprunteur ;
- justificatif relatif au droit au séjour, lorsque cela s’applique ;
- livret de famille ou justificatifs de la composition du foyer, s’ils sont demandés ;
- contrat de mariage, convention de divorce ou décision relative à une pension, lorsque ces éléments ont une incidence sur le budget.
Numérisez le recto et le verso des documents concernés. Vérifiez que les noms, dates et mentions restent parfaitement lisibles.
2. Domicile et logement
- justificatif de domicile récent ;
- bail, quittance de loyer ou attestation d’hébergement selon la situation ;
- titre de propriété, taxe foncière ou estimation du bien si une opération immobilière ou une garantie est envisagée ;
- justificatif de prêt immobilier et tableau d’amortissement, le cas échéant.
Pour une personne hébergée, l’organisme peut demander une attestation d’hébergement, la pièce d’identité de l’hébergeant et son justificatif de domicile.
3. Revenus et activité professionnelle
Les justificatifs de revenus dépendent du statut de chaque demandeur :
- salarié : bulletins de salaire récents, contrat de travail ou attestation employeur si nécessaire ;
- indépendant ou dirigeant : avis d’imposition, liasses fiscales, bilans, comptes de résultat ou attestations comptables selon les demandes ;
- retraité : relevés de pension et justificatifs des différentes caisses ;
- bailleur : baux, déclarations fiscales ou éléments établissant les revenus locatifs ;
- bénéficiaire de prestations : attestations récentes des organismes payeurs.
Ajoutez généralement le dernier avis d’impôt disponible. Si vos revenus ont récemment changé, joignez une courte note expliquant la situation : changement d’employeur, passage à temps partiel, départ à la retraite ou variation d’activité, par exemple.
4. Comptes bancaires et épargne
- relevés récents de tous les comptes courants utilisés par le foyer ;
- relevés des comptes joints et, si cela est demandé, des comptes professionnels ;
- relevés d’épargne lorsqu’ils sont utiles à la compréhension du patrimoine ;
- RIB du compte prévu pour les prélèvements.
Ne masquez pas une opération ou une ligne sans accord préalable : un relevé bancaire retouché peut être considéré comme incomplet.
La période examinée varie selon l’organisme et le profil. En présence d’une dépense inhabituelle ou d’un virement important, une explication factuelle accompagnée de son justificatif peut éviter une mauvaise interprétation.
5. Crédits, dettes et engagements en cours
Préparez une fiche distincte pour chaque financement, y compris lorsqu’un crédit ne doit pas être intégré à l’opération :
- offre ou contrat de prêt ;
- tableau d’amortissement à jour ;
- dernier relevé mentionnant le capital restant dû, si disponible ;
- relevé récent pour chaque crédit renouvelable ;
- justificatif d’un prêt familial, d’une dette fiscale ou d’un autre engagement régulier, s’il doit être déclaré ;
- coordonnées de l’établissement prêteur et référence du contrat.
Les montants doivent correspondre aux prélèvements visibles sur les comptes. En cas d’écart, indiquez-en la raison : modulation d’échéance, report, remboursement anticipé partiel ou assurance prélevée séparément.
6. Charges régulières et besoins complémentaires
- loyer, pension alimentaire ou frais de garde ;
- échéances de dettes fiscales ou sociales ;
- justificatifs d’une charge durable ayant un effet significatif sur le budget ;
- devis ou factures si une trésorerie complémentaire est envisagée pour un projet identifié.
Une trésorerie complémentaire ajoutée au regroupement augmente le montant financé et peut modifier la mensualité, la durée ainsi que le coût total. Elle doit être évaluée séparément des crédits déjà en cours.
Tableau des justificatifs à classer
| Dossier | Exemples de pièces | Contrôle à effectuer |
|---|---|---|
| Identité | Pièce d’identité, situation familiale | Validité, recto-verso, lisibilité |
| Logement | Justificatif de domicile, bail, titre de propriété | Adresse identique dans tout le dossier |
| Revenus | Salaires, pensions, bilans, avis d’impôt | Périodes complètes et revenus cohérents |
| Banque | Relevés de comptes, RIB | Toutes les pages, aucun document modifié |
| Crédits | Contrats, tableaux d’amortissement, relevés | Références et capitaux restant dus à jour |
| Charges | Loyer, pension, dettes fiscales | Montants réguliers correctement déclarés |
Comment organiser les fichiers numériques ?
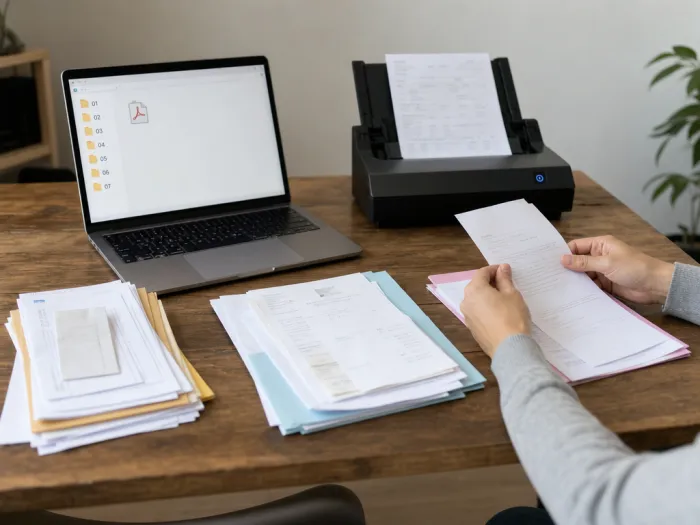
Une arborescence numérotée conserve le même ordre sur un ordinateur, un espace sécurisé ou une plateforme de dépôt :
- 00_Synthese
- 01_Identite
- 02_Domicile_Logement
- 03_Revenus
- 04_Comptes_Bancaires
- 05_Credits
- 06_Charges
- 07_Projet_Tresorerie
Nommez chaque fichier de façon explicite, par exemple : 2026-02_Bulletin-salaire_Dupont.pdf ou Credit-auto_Tableau-amortissement_Organisme.pdf. Évitez les intitulés vagues comme scan1 ou document-final.
Sauf consigne contraire, un PDF par catégorie ou par crédit est souvent plus maniable qu’une succession de photographies. Respectez toutefois le format et la taille de fichier imposés par le destinataire.
Créer une fiche de synthèse sans remplacer les justificatifs
Une page récapitulative aide à comprendre le dossier, mais elle ne remplace pas les pièces officielles. Elle peut contenir :
- les coordonnées des emprunteurs ;
- leur situation professionnelle et leurs revenus mensuels ;
- les charges fixes principales ;
- la liste des crédits, avec prêteur, mensualité et capital restant dû ;
- les crédits à regrouper et ceux à conserver ;
- l’objectif recherché : mensualité plus faible, budget simplifié ou financement complémentaire.
Pour interpréter correctement la proposition reçue, il faut ensuite distinguer la mensualité, la durée, le TAEG et le coût total. Les différences entre taux nominal, TAEG et coût total permettent d’analyser ces indicateurs.
Les erreurs qui retardent le plus souvent l’étude
- oublier un compte bancaire ou un crédit renouvelable peu utilisé ;
- envoyer seulement la première page d’un relevé ;
- fournir un ancien tableau d’amortissement après une modification du prêt ;
- transmettre des photos floues, coupées ou prises avec des reflets ;
- mélanger les pièces des deux co-emprunteurs ;
- laisser des différences inexpliquées entre les revenus déclarés et les sommes créditées ;
- modifier, annoter ou masquer directement un justificatif original ;
- envoyer des données sensibles par un canal non sécurisé.
Une incohérence n’est pas toujours problématique si elle est justifiée. Une prime exceptionnelle, une période d’arrêt de travail ou un changement récent d’emploi peut être expliqué dans une note courte, datée et accompagnée des pièces utiles.
Checklist avant d’envoyer le dossier
- La liste personnalisée demandée par l’établissement a été vérifiée.
- Chaque document est complet, lisible et suffisamment récent.
- Les pièces d’identité sont valides et numérisées des deux côtés.
- Tous les comptes, crédits et engagements ont été déclarés.
- Chaque mensualité peut être reliée à un contrat ou à un relevé.
- Les capitaux restant dus sont à jour.
- Les revenus et charges correspondent aux relevés bancaires.
- Les différences importantes sont expliquées dans une note séparée.
- Les fichiers portent des noms explicites et sont rangés par catégorie.
- L’envoi passe par l’espace sécurisé indiqué par le professionnel.
- Une copie complète du dossier transmis est conservée.
Protéger ses données personnelles pendant la transmission
Un dossier de financement contient des données personnelles sensibles. Utilisez en priorité l’espace client ou la solution de dépôt sécurisé fournie par l’établissement ou le courtier. Vérifiez l’identité et les coordonnées du destinataire avant tout transfert.
Ne communiquez jamais vos mots de passe, codes de validation ou identifiants bancaires par courriel ou téléphone.
Si une pièce paraît inhabituelle ou sans rapport avec l’étude, demandez pourquoi elle est nécessaire et comment elle sera protégée.
Ne transmettez pas davantage de documents que nécessaire, mais ne supprimez aucune information d’une pièce exigée sans en parler au destinataire. Une version altérée peut ne pas être acceptée.
Que se passe-t-il après le dépôt des justificatifs ?
Le premier examen sert à vérifier la complétude du dossier et à apprécier la faisabilité de l’opération. Des précisions ou des pièces actualisées peuvent être demandées. Une simulation ou un avis préliminaire ne constitue pas nécessairement une offre ferme : les différences entre simulation et offre de crédit doivent être gardées à l’esprit.
Avant d’accepter une proposition, comparez au minimum le TAEG, la durée, le montant total dû, les frais, le coût de l’assurance éventuelle et les conditions de remboursement anticipé. Une mensualité réduite peut résulter d’un allongement de la durée et conduire à un coût total supérieur.
Précaution financière : cette méthode générale de classement ne constitue pas un conseil personnalisé. Les pièces exigées et la pertinence d’un rachat dépendent de votre situation. Comparez les offres et demandez des explications sur tout coût ou engagement que vous ne comprenez pas.
Mini FAQ sur le dossier de rachat de crédits
Combien de relevés bancaires faut-il fournir ?
Le nombre de relevés varie selon l’organisme et la situation. Plusieurs mois sont fréquemment demandés, mais seule la liste remise par le destinataire fait foi. Prévoyez les relevés complets de tous les comptes concernés.
Faut-il déclarer un crédit que l’on souhaite conserver ?
Oui, un crédit conservé reste un engagement financier et doit généralement être signalé. L’organisme doit pouvoir intégrer sa mensualité dans l’analyse du budget, même s’il n’entre pas dans le regroupement.
Peut-on envoyer des photos prises avec un téléphone ?
Cela dépend du canal de dépôt accepté. Les images doivent montrer l’intégralité de la page, sans ombre, flou ni reflet. Une application de numérisation produisant un PDF lisible est souvent préférable.
Que faire si un tableau d’amortissement est introuvable ?
Demandez une copie ou un relevé actualisé à l’établissement qui gère le prêt. N’essayez pas de reconstituer vous-même un document officiel. Signalez la démarche au professionnel chargé d’étudier le dossier.
Un dossier complet assure-t-il l’acceptation du rachat ?
Non. La décision dépend notamment des revenus, des charges, des dettes, de la stabilité de la situation, du montant demandé, de la garantie éventuelle et des critères de l’établissement. Un dossier complet permet surtout une évaluation plus fiable.
Faut-il passer par une banque ou par un courtier ?
Les deux voies sont possibles. Les services, frais et modes d’accompagnement peuvent différer. Les différences entre banque directe et courtier constituent des points de comparaison utiles.